


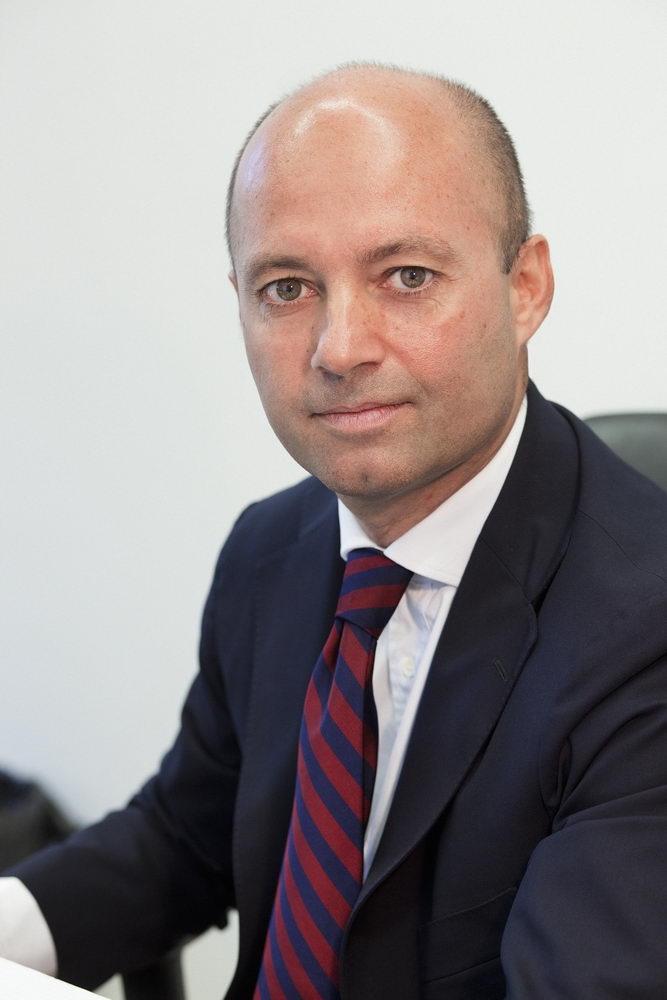
 «Non abbiamo rilevazioni puntuali del mercato online delle polizze casa, anche perché è ancora limitato. In base alla mia esperienza però posso dire che c’è un’offerta vivace di questo genere di prodotti e l’interesse dei clienti è buono. In Italia sono ancora poche le assicurazioni sulle abitazioni: le case che hanno qualche genere di copertura assicurativa sono appena il 40%». Roberto Manzato (nella foto), direttore centrale di Ania, l’associazione nazionale fra le imprese assicuratrici, sottolinea che, per le polizze che sono solo volontarie, in Italia la propensione ad assicurarsi è più bassa rispetto ad altri Paesi. «Se consideriamo poi i numeri delle assicurazioni dirette in generale (sulla Rc auto, che è obbligatoria, siamo ancora sotto il 10%!), capiamo perché le polizze casa online siano ancora lontane dall’avere percentuali rilevanti».
Ma qual è il fattore che incide di più su tale ritardo? La scarsa propensione ad assicurare la casa o la modesta penetrazione delle polizze online?
Il concetto è più articolato. Un motivo dell’esiguità di questo mercato è che l’italiano si assicura poco perché spesso non ci pensa se non viene sollecitato, anche se spesso la casa rappresenta il 60-70% del suo patrimonio. Se si sta discutendo con un agente, magari in relazione ad altra polizza, è più facile avere una sollecitazione verso questo genere di contratto. Al contrario, la vendita su Internet in genere è una formula poco sollecitata: si può fare, con dei banner e dei pop-up, ma ovviamente è più difficile. L’altro aspetto è che l’Italia ha dei tassi di sviluppo buoni sull’online ma ancora sotto scala rispetto ad altri Paesi a economia avanzata.
Quindi le prospettive non sono così rosee…
Non esattamente. Credo che sarà un mercato in crescita e anche di successo. Occorre solo avere pazienza.
Cosa la induce a crederlo?
Da una parte vedo l’attivismo delle imprese: l’offerta di nuovi prodotti è vivace. Tutti questi sforzi comportano investimenti, e di sicuro seguono un’attenta analisi del mercato che ha convinto gli operatori che tale tipo di polizza può avere successo online. Dall’altra, vedo che le potenziali esigenze dei clienti trovano una risposta adeguata nelle proposte delle compagnie che offrono polizze casa online. Sulla semplificazione, per esempio: una volta che si sono scelti i parametri da utilizzare per tariffare il rischio, i prodotti sul web per l’abitazione tendono a essere molto semplici. Basta inserire metri quadri e pochi altri parametri e si ottiene un’offerta, o più offerte alternative con diversi valori di indennizzo tra i quali si può scegliere quella che si reputa più opportuna, marcando le garanzie che si desidera includere e smarcando quelle che non interessano.
Ma quali sono in concreto gli elementi che fanno sperare nel decollo di questo mercato?
Dal punto di vista dell’esperienza del consumatore, il mercato ha le carte in regola per fare bene, perché i prodotti disponibili sono di buona qualità: siamo indietro come successo commerciale ma all’avanguardia sul fronte innovazione. Le polizze sono ben strutturate, i preventivi fatti in maniera rapida, accanto alle informazioni tecniche obbligatorie sono disponibili informazioni più accessibili. Sono stati compiuti tanti sforzi per venire incontro alle esigenze dei clienti. Inoltre, se si comparano i prezzi delle polizze online con quelli delle assicurazioni sui canali tradizionali, c’è un vantaggio in termini di convenienza. Per i clienti affezionati all’agenzia, va detto che non c’è alcun ridimensionamento del servizio: è solo erogato in modo diverso.
Resta quindi l’ostacolo culturale?
In Italia finora c’è stata una scarsa attenzione ad assicurare la casa perché prevaleva l’idea di uno Stato che interviene se qualcosa va storto rispetto ad altri Paesi dove invece sono più diffuse le assicurazioni private. Ma tale modello anche in Italia sta cambiando, e di conseguenza è lecito attendersi una responsabilizzazione dei cittadini che decideranno di proteggere i propri asset. Gli italiani diventeranno consapevoli del fatto che, se la casa costituisce una porzione considerevole della loro ricchezza, assicurarla diventa una scelta di minimizzazione del rischio. E una scelta di convenienza.
Autore: Gaia Giorgio Fedi – Il Sole 24 Ore


