

Secondo il nuovo report sigma dello Swiss Re Institute, terremoti e uragani potrebbero raddoppiare i costi delle perdite assicurate globali rispetto alla media di lungo periodo. Italia tra i Paesi più vulnerabili d’Europa con un gap di protezione allarmante

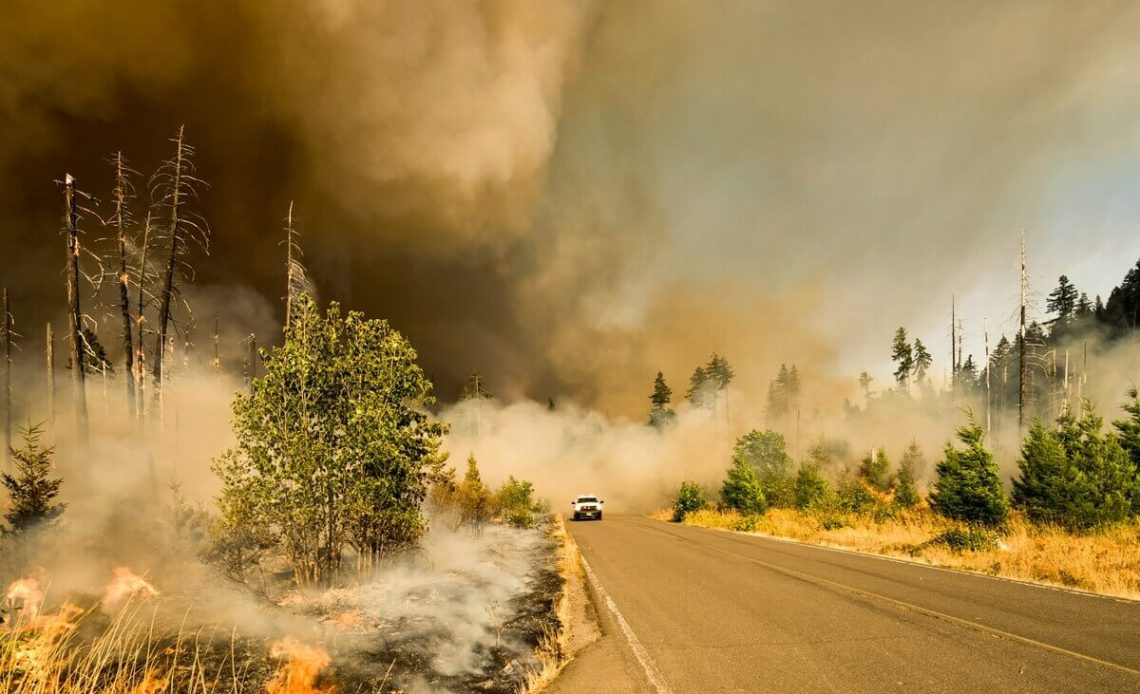
L’anno è iniziato con incendi devastanti a Los Angeles e perdite assicurate già stimate intorno ai 40 miliardi di dollari, ma secondo il nuovo studio di Swiss Re Institute, il peggio potrebbe ancora arrivare. Se un uragano violento o un forte terremoto colpisse un’area urbana densamente popolata, le perdite assicurate globali potrebbero toccare o addirittura superare i 300 miliardi di dollari in un solo anno. Non è fantascienza, ma una delle ipotesi più concrete contenute nel report sigma pubblicato dal gruppo riassicurativo di Zurigo, basata su un’analisi proprietaria di oltre 200 modelli statistici e catastrofali. “Il settore della riassicurazione interviene per assorbire gli shock quando il pericolo si trasforma in catastrofe”, ha spiegato Urs Baertschi, CEO Property & Casualty Reinsurance di Swiss Re, sottolineando il ruolo strategico dei riassicuratori come fornitori di dati, conoscenza e resilienza.
Il dato di fondo, però, è che i danni stanno aumentando. Il 2025 potrebbe chiudersi con 145 miliardi di dollari di perdite assicurate da catastrofi naturali, in linea con un trend di crescita annuo del 5-7%. E mentre la frequenza dei cosiddetti pericoli secondari – come alluvioni, incendi e tempeste – continua a salire, i pericoli primari restano i più temibili. L’ultimo anno di picco? Il 2017, con Harvey, Irma e Maria. Ma oggi il contesto è diverso: crescita economica, urbanizzazione selvaggia e cambiamenti climatici stanno esacerbando i rischi. Balz Grollimund, Head of Catastrophe Perils, ha ribadito: “Quando un uragano colpisce un’area urbana di un Paese ad alta penetrazione assicurativa, le perdite possono facilmente raggiungere i 300 miliardi”. Per avere un’idea: se l’uragano Andrew del 1992 seguisse oggi lo stesso percorso, provocherebbe danni per oltre 100 miliardi, quasi tre volte di più rispetto a trent’anni fa, mentre Katrina, pur facendo meno danni umani per via delle migliori difese e di una popolazione ridotta lungo il suo tragitto, genererebbe comunque perdite assicurate per circa 100 miliardi a causa dell’aumento dei costi edilizi.
Negli Stati Uniti, epicentro mondiale delle catastrofi, nel 2024 si è concentrato l’80% dei danni assicurati globali, ma l’Europa non può dormire sonni tranquilli. Le alluvioni restano il rischio numero uno, con 11 miliardi di dollari di perdite assicurate nel solo 2024 (al netto dei cicloni tropicali). Ben tre eventi alluvionali significativi si sono verificati in Europa: in Germania, nell’Europa centrale e a Valencia, dove da sola l’acqua ha provocato danni per 4,7 miliardi di dollari, rendendolo l’evento alluvionale più costoso al mondo nell’anno.
In questo scenario, l’Italia emerge come uno dei paesi più vulnerabili. “Abbiamo uno dei livelli più bassi di protezione del Continente – ha dichiarato Daniela D’Andrea, CEO Swiss Re Italia – con un divario medio tra perdite economiche e assicurate del 78% negli ultimi dieci anni. Serve un cambiamento di passo”. Il settore assicurativo, insiste D’Andrea, può essere parte della soluzione, ma solo con investimenti in prevenzione, adattamento e una migliore conoscenza dei rischi. Il recente varo della legge sulle polizze catastrofali è un segnale incoraggiante per il mercato italiano. “È una svolta positiva – ha aggiunto – che incentiva la diffusione di coperture fondamentali e promuove maggiore responsabilità nel sistema”. Ma la strada è ancora lunga. Servono politiche coordinate, infrastrutture resilienti e una stretta collaborazione tra pubblico e privato, come sottolineato anche da Jérôme Haegeli, capo economista del gruppo Swiss Re: “Un settore riassicurativo solido, sostenuto da 500 miliardi di dollari di capitale, è un ammortizzatore essenziale che aiuta le comunità a riprendersi più rapidamente. Per questo il capitale deve crescere insieme ai rischi”.
E mentre i costi delle polizze e della ricostruzione salgono, investire nella mitigazione si conferma la scelta più saggia: secondo Swiss Re, protezioni contro le inondazioni come dighe e paratoie sono fino a dieci volte più efficaci in termini di costi rispetto alla sola ricostruzione post-disastro. In sintesi, i disastri naturali non possono essere evitati, ma possono essere gestiti meglio. Il punto non è più se ci sarà un altro anno di picco, ma quando.


