


Normalmente l’asimmetria informativa nel settore assicurativo fa riferimento ai rapporti tra assicurato e assicuratore. E si manifesta con un doppio pregiudizio. Quello dell’assicurato secondo cui il prezzo della polizza eccede il valore della copertura. E quello dell’assicuratore portato a ritenere che il suo cliente non gli abbia raccontato proprio tutto dei rischi che gli ha appena trasferito. I grandi progressi della tecnologia e della scienza dei dati avvenuti negli ultimi anni hanno progressivamente spostato a favore delle compagnie lo scettro di chi “ne sa di più”. Ma c’è anche un’altra asimmetria di cui tener conto nel mondo delle polizze ed è quella che si può manifestare tra assicuratori e riassicuratori. Se ne è avuta una eco in questi giorni a Cap Ferrat, nel corso del convegno annuale di Rib-Assigeco, dedicato quest’anno al tema delle catastrofi naturali.

Nel confronto tra i numerosi esponenti di primo piano dell’industria pesenti al meeting è emerso un quadro finalmente completo delle conseguenze delle grandinate e alluvioni che hanno funestato il nord Italia nel 2023. Una successione di tempeste convettive (Severe Convective Storm, SCS) che ha pesato nei conti del settore assicurativo per circa 6,5 miliardi. L’inusitata dimensione del fenomeno (vedi tabella) ha preso di sorpresa soprattutto i riassicuratori i cui trattati proteggevano le compagnie primarie dai “picchi” degli eventi catastrofali. E che hanno dovuto mettere mano al portafoglio sobbarcandosi una parte significativa dei sinistri (per 3340 milioni). Senza quel provvidenziale paracadute – ha fatto presente al convegno Ralf Bösemann, Lead Market Representative P&C di Hannover Re – UnipolSai avrebbe ridotto al lumicino (7 milioni) i risultati del ramo danni che invece hanno contribuito per ben 432 milioni al suo utile annuale. E la Reale Mutua avrebbe dovuto registrare nei rami danni un pesante passivo di 364 milioni invece della cifra molto più contenuta (-14 milioni) registrata in bilancio. Ma dov’è l’asimmetria informativa? In questo caso, per la verità, si dovrebbe parlare piuttosto di un ritardo informativo visto che la stima dei sinistri di luglio 2023 – ha spiegato Bösemann – ha avuto uno “sviluppo tardivo e soprendente”. Nel settembre dello scorso anno l’ammontare dei danni assicurati era stimato in 1,5 miliardi, saliti a 3 miliardi nel novembre e soltanto nell’aprile di quest’anno si è alzato il velo sulla loro effettiva consistenza (5,5 miliardi). Il ritardo nelle perizie è stato causato dal gran numero di risarcimenti che ha mandato in tilt le strutture agenziali e liquidative delle compagnie. Ma qualcuno ha anche adombrato un’interpretazione maliziosa. Che le compagnie dirette abbiano ritardato l’afflusso dei dati ai riassicuratori anche per limitare l’impatto di quell’anno così disastroso sui trattati riassicurativi rinnovati a fine 2023. I quali pertanto non hanno incorporato (in termini di aumenti tariffari) l’effettiva entità di quei sinistri. È una sorta di gioco del cerino in corso da sempre tra i due grandi rami dell’industria mondiale delle polizze.
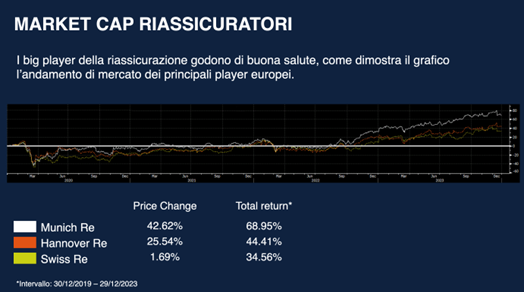
I grandi big della riassicurazione mondiale – Munich Re, Swiss Re, i Lloyd’s, Hannover Re – possono comunque considerare ciò che è accaduto lo scorso anno nel nord Italia soltanto come un incidente di percorso. I loro modelli matemaici di previsione dei rischi – il frutto del loro network globale e della gran massa di informazioni che le stesse compagnie dirette forniscono loro al momento di sottoscrivere un trattati – li collocano in una posizione invidibile . A dispetto di catastrofi naturali in continuo aumento, la capitalizzazione di mercato dei grandi riassicuratori (vedi tabella) continua a salire così come i loro utili. E al contempo – ha sottolineato al convegno di Rib-Assigeco Franco Urlini group P&C and Reinsurance Officer di Generali – si riduce continuamente il loro contributo alle perdite mondiali della nat cat (vedi tabella). D’altra parte sono proprio loro, in fondo, a saperne di più sui rischi. E, “se li conosci li eviti”, si protrebbe dire parafrasando.

a cura di Riccardo Sabbatini
Leggi anche La prevenzione ha limitato la furia di Boris


