


(Autore: Michele Tronconi, presidente Assofondipensione – Lavoce.info)
Il DDL Concorenza insinua che i Fondi Negoziali siano detentori di rendite a scapito dei loro aderenti. Perciò dispone la portabilità del contributo datoriale, frutto della contrattazione collettiva. In mancanza di qualsiasi dimostrazione che il problema esista e che la proposta sia migliorativa
Ha il sapore dell’accanimento terapeutico. Un Governo talmente preoccupato della previdenza di secondo pilastro da averne aumentato la tassazione, solo due mesi fa, ora sente il bisogno di liberalizzarla nell’ambito del ddl concorrenza. Facendo passare il messaggio che si tratti di un mercato protetto, caratterizzato da rendite di posizione. Trovando quindi il modo di depotenziare gli operatori senza fini di lucro, rispetto a quelli che ne fanno un business, per quanto legittimo.
FONDI CHIUSI E APERTI
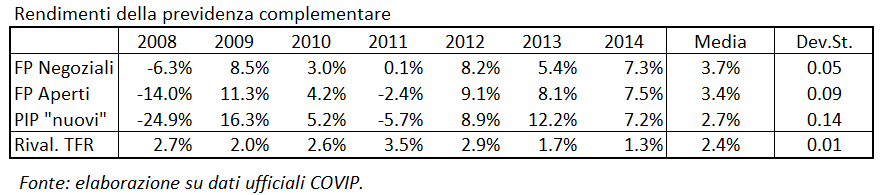
I fondi pensione negoziali, detti anche chiusi perché il bacino di utenza è delimitato dai contratti collettivi di lavoro, beneficiano, infatti, del cosiddetto contributo datoriale. Esso non viene versato ai fondi aperti e ai piani individuali pensionistici per il semplice fatto che la sua finalità è quella di favorire forme di accumulo previdenziale presidiate ma non gestite direttamente dalle parti sociali, con costi minimi per gli aderenti. Dal confronto tra gli indicatori sintetici di costo elaborati dalla Covip è immediato rilevare che l’incidenza degli oneri di gestione sia di 1-2,5 punti percentuali più bassa nei fondi negoziali rispetto a fondi aperti e Pip. Per altro, quando pagano il contributo datoriale, le imprese non intendono certo rimpinguare i rendimenti di banche e assicurazioni, o partecipare a remunerare le rispettive reti di vendita. Tant’è che l’art. 15 del ddl in discorso interviene a ritroso. Non potendo agire sull’autonomia negoziale, imponendo che il contributo datoriale sia dovuto in qualsiasi caso, provvede ad estenderne la portabilità in modo automatico. Quindi, qualora la nuova normativa passasse al vaglio parlamentare, i lavoratori sarebbero incentivati a transitare per i fondi chiusi, al solo fine di acquisire il diritto al contributo datoriale. Mentre i fondi aperti e i Pip sarebbero spinti a preferire questa tipologia di clienti, con tanto di dote pagata dalle imprese, invece di quelli che devono ancora aprire una posizione integrativa. Facendo ponti d’oro. Come il raccontare che le sospensioni contributive o le anticipazioni siano possibili in qualsiasi momento. Quasi che un piano pensionistico sia un salvadanaio che si possa rompere ripetutamente, grazie alla magia della finanza. Una magia che si sprigiona solo quando è presidiata dalla prudenza e dalla pazienza. Non quando alimenta le illusioni, pur di raggiungere il budget di vendita. Anche perché non esiste alcun divario significativo nei rendimenti tale da giustificare la migrazione in uscita dai fondi negoziali.
CUI PRODEST?
Quali sono gli argomenti teorici e fattuali a sostegno della tesi che l’assetto attuale implichi una distorsione della concorrenza e che l’intervento proposto sia efficace nel risolverla? Sia l’esperienza che l’analisi teorica mostrano che l’offerta di piani pensionistici individuali sia tendenzialmente affetta da alti costi operativi e da bassi rendimenti netti effettivi. Senza contare che il singolo lavoratore che scelga di trattare individualmente la propria posizione previdenziale di secondo pilastro incorra facilmente in asimmetrie informative a proprio scapito, così come in altri tipi di bias che giustificano l’obbligatorietà del primo pilastro a gestione pubblica. Il rimedio sta nella separazione verticale tra la raccolta del risparmio previdenziale, da una parte, e l’allocazione della sua gestione, dall’altra, ad opera di operatori specializzati, messi in concorrenza fra di loro. Esattamente il modello disegnato per i fondi negoziali con il d.lgs 252/05 e che ora si vorrebbe cambiare. Incomprensibilmente. Tenendo presente, altresì, che l’aver obbligato i nostri fondi ad operare prevalentemente in modalità indiretta, allocando il risparmio a gestori esterni, è senz’altro tra i motivi per cui non c’è stato alcuno scandalo che li abbia coinvolti. In definitiva, stiamo rischiando non solo di cadere in un gioco a somma zero per quanto riguarda le adesioni alla previdenza complementare, ma di incorrere in una minore formazione di risparmio destinato alle future prestazioni. Sospingendone la gestione su di un orizzonte solo di breve termine per far fronte all’incertezza dei flussi contributivi, così come ai possibili trasferimenti. Oltretutto, abbandonando uno schema di controlli incrociati che ha ridotto le asimmetrie informative e ha favorito la concorrenza tra i gestori, a tutto beneficio dei futuri pensionati.
RIPENSIAMOCI
Sono questioni da riconsiderare con buon senso, non solo da parte del Parlamento, ma anche dallo stesso Governo, mosso da una forte volontà riformatrice, a cui andrebbe unita una maggiore disponibilità ad ascoltare tutte le parti in gioco. Altrimenti si finisce con l’intervenire su materie delicate, come la previdenza, in maniera del tutto disorganica. Provocando solo incertezza e danni per tutti, sia a breve che a lungo.


